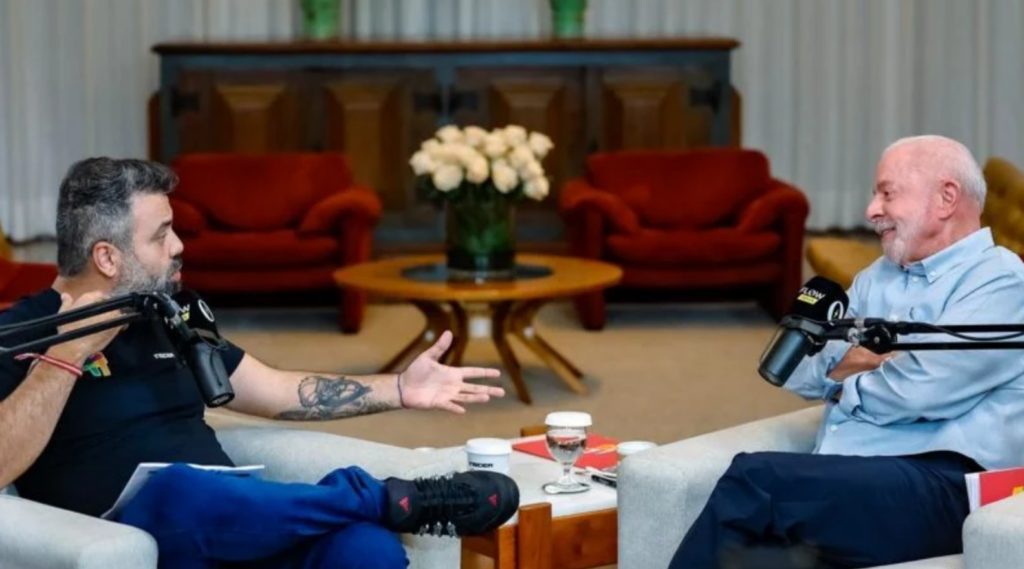
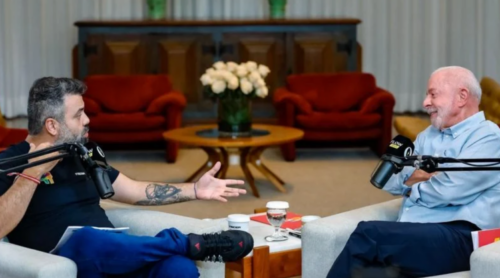
Lula apresentou nesta quinta-feira (1º) uma solução peculiar para o endividamento das famílias: restringir a quantidade de cartões de crédito nas mãos do próprio consumidor. Durante entrevista ao Flow Podcast, o presidente afirmou que discutia com o Banco Central uma medida para impedir que uma pessoa tivesse mais de um cartão. “Nós vamos proibir os bancos de dar mais que 1 cartão de crédito para as pessoas”, declarou. Nesta sexta-feira (2), depois da repercussão, recuou e afirmou que cada cidadão poderia continuar tendo quantos cartões quisesse.
A justificativa apresentada por Lula foi o crescimento das dívidas. Segundo o presidente, os bancos oferecem cartões em excesso e a facilidade de realizar despesas sem utilizar dinheiro físico levaria as pessoas a gastar além do que podem pagar. Ele disse que seria necessário “moralizar um pouco essa questão do crédito no Brasil”.
O problema apontado pelo DCO é outro. Limitar o número de cartões de uma pessoa não reduz os juros cobrados pelo banco, não aumenta o salário do trabalhador e não diminui o custo de vida. A medida atingiria o instrumento utilizado pelo consumidor, deixando praticamente intacta a estrutura que torna o crédito brasileiro extremamente caro.
O cartão de crédito não é apenas uma maneira de antecipar despesas. Também existe concorrência entre emissores. Uma pessoa pode manter cartões de instituições diferentes porque uma oferece anuidade menor, outra concede limite maior, uma terceira possui programa de benefícios melhor e outra cobra taxas menos desfavoráveis. O consumidor pode ainda transferir suas despesas quando uma instituição altera suas condições.
Uma regra de cartão único poderia reduzir justamente essa possibilidade. Quem já tivesse um cartão de um banco tradicional teria de abandoná-lo antes de experimentar o serviço oferecido por outro emissor. A instituição que conseguiu primeiro o cliente passaria a dispor de uma vantagem adicional para mantê-lo.
Isso possui importância particular num sistema bancário concentrado. O próprio Banco Central registra que a entrada de novos participantes no mercado de cartões contribuiu para reduzir a concentração entre os maiores emissores. Ao analisar as transformações recentes desse setor, o BC apontou a expansão de instituições não bancárias como parte do processo de aumento da concorrência. A instituição também afirma ter adotado medidas destinadas a retirar barreiras à entrada de novos participantes. Causa Operária
A lógica do cartão único iria na direção contrária. Bancos que já possuem enormes bases de correntistas começariam a disputa em vantagem sobre fintechs e emissores menores. Não seria necessário que uma lei mencionasse nominalmente Itaú, Bradesco, Santander ou Banco do Brasil para que uma restrição à troca e à contratação de novos cartões pudesse produzir esse efeito.
Para o DCO, portanto, apresentar uma limitação ao consumidor como medida contra os bancos inverte o problema. Se a preocupação do governo são as dívidas, deveria enfrentar aquilo que faz uma dívida crescer: os juros e a insuficiência de renda.
Os números publicados pelo Banco Central dão uma dimensão do problema. Mesmo depois das reduções realizadas pelo Copom ao longo de 2026, a Selic permanece em 13,75% ao ano desde setembro. O próprio Comitê continua qualificando sua política monetária como restritiva.
No cartão, o custo para o consumidor pode ser muito superior à taxa básica. É aí que uma dívida pequena pode rapidamente se transformar em uma obrigação que acompanha uma família durante meses. Restringir o número de cartões não altera esse mecanismo. O banco poderia continuar cobrando juros elevados, mas disputaria o cliente com um número menor de concorrentes.
A discussão não começa agora. O DCO vem relacionando o avanço do endividamento brasileiro à combinação de salários baixos, crédito caro e enorme poder do capital financeiro. Em setembro, o jornal destacou que 82% das famílias estavam endividadas em agosto e que a inadimplência permanecia próxima de 30%, argumentando que o fenômeno antecede inclusive a expansão recente das apostas pela Internet.
O mesmo raciocínio já havia aparecido em abril, quando o jornal tratou do crescimento das dívidas das pessoas físicas e das taxas cobradas pelos bancos. A análise apresentada pelo DCO é que salários insuficientes obrigam milhões de trabalhadores a recorrer ao crédito para manter despesas comuns e que os juros transformam essa necessidade em transferência permanente de renda para o sistema financeiro.
A proposta apresentada por Lula repetia, sob outra forma, uma política que o jornal já criticou na campanha contra as apostas: identificar um comportamento do trabalhador e tentar restringi-lo, em vez de atacar a estrutura econômica que produz o endividamento. No caso das apostas, a resposta foi a proibição. No caso do crédito, apareceu a ideia de reduzir os cartões disponíveis. Causa Operária
Há ainda uma contradição evidente na afirmação feita por Lula de que os bancos mandam cartões para pessoas que não os solicitaram. Impedir uma instituição de empurrar um produto não pedido é uma questão completamente diferente de impedir o cliente de contratar voluntariamente cartões de instituições distintas. Depois da repercussão, foi justamente para a primeira formulação que Lula recuou: afirmou que pretende combater o envio de cartões sem solicitação e os juros que considera abusivos, preservando o direito de cada pessoa possuir mais de um cartão.
O governo também não pode aparecer nessa discussão como simples vítima da política de juros. Gabriel Galípolo chegou à presidência do Banco Central indicado por Lula. Sob sua direção, a Selic alcançou 15% ao ano em 2025 e permaneceu nesse patamar durante meses. Em setembro deste ano, o Copom reduziu a taxa para 13,75%, com voto de Galípolo e dos demais integrantes presentes. Banco Central
Lula fez críticas à autonomia do Banco Central durante seu governo, mas a estrutura criada pela Lei Complementar nº 179 permaneceu de pé. O ponto levantado pelo DCO não é, portanto, que o presidente jamais tenha criticado a autonomia, mas que não houve uma luta política do governo para acabar com ela enquanto a taxa básica permanecia em níveis extremamente elevados.
Essa política aparece também na relação mais ampla do governo com o sistema financeiro. Em editorial publicado em 26 de setembro, o DCO criticou Lula por defender diante de empresários e banqueiros o equilíbrio fiscal, a responsabilidade fiscal e a previsibilidade para os negócios, relacionando essas promessas à manutenção de uma política favorável ao grande capital financeiro. Trata-se da interpretação editorial do jornal sobre o governo, apoiada naquele texto nas declarações feitas pelo próprio presidente durante o encontro.
A proposta do cartão único se encaixa nessa crítica. O governo anunciou uma possível restrição ao consumidor antes de apresentar qualquer redução efetiva no preço do crédito. O trabalhador ficaria com menos opções para procurar outra instituição; os bancos permaneceriam livres para cobrar taxas extremamente altas.
O recuo de Lula evitou, pelo menos por enquanto, que a ideia avançasse. Mas deixou exposta a diferença entre duas políticas. Uma seria enfrentar os juros e a concentração bancária. Outra é controlar quantos cartões o trabalhador pode carregar na carteira. Foi a segunda que apareceu primeiro na entrevista presidencial.