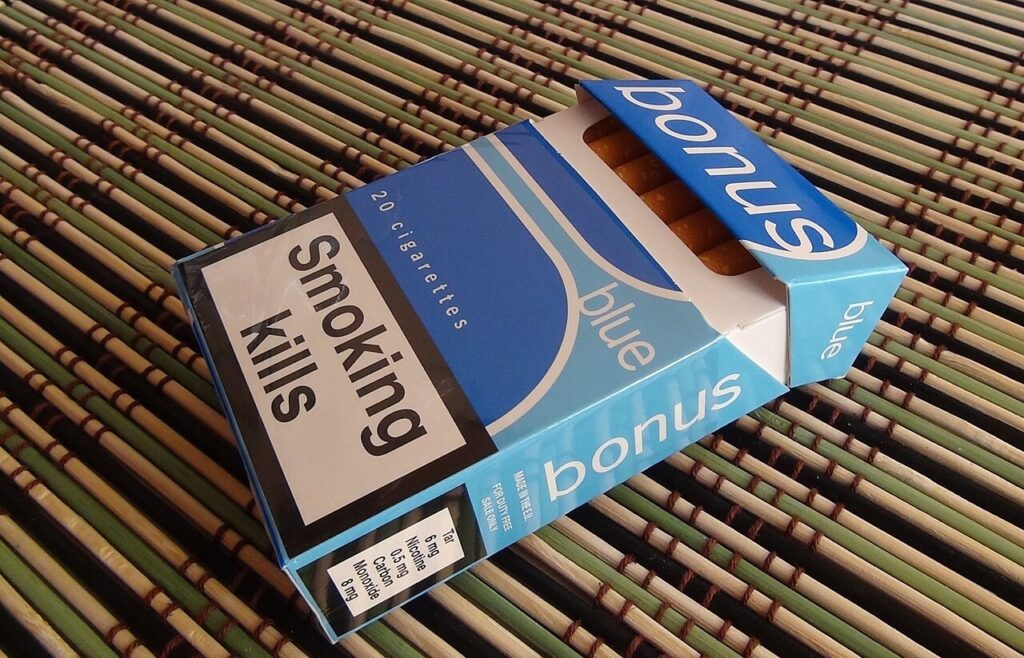
O governo Lula publicou na quarta-feira (4) a Medida Provisória nº 1.399/2026, que fixou as alíquotas do Imposto Seletivo para 2027. Pelas regras, cigarros e cigarrilhas terão tributação de 66,7%, acrescida de R$3,50 por maço de 20 unidades. Aviões e helicópteros, por sua vez, terão alíquota de 6,8%. A taxa sobre os cigarros será 9,8 vezes a aplicada aos aviões, mesmo antes da cobrança adicional por maço.
Milhões de brasileiros compram cigarros, a maioria sendo trabalhadores e pobres. Já a compra de um avião particular é privilégio de milionários e bilionários. Mesmo assim, o governo do PT estabeleceu para os cigarros uma alíquota quase dez vezes maior.
O contraste consta da tabela divulgada nesta quinta-feira (5) pelos jornais O Globo e Poder360. O Imposto Seletivo foi criado pela reforma tributária para incidir sobre produtos considerados prejudiciais à saúde ou ao meio ambiente. Na verdade, é apenas uma desculpa para roubar o dinheiro do povo e entregar à burocracia do Estado burguês e aos banqueiros que são donos da dívida pública. A cobrança começará em fevereiro de 2027, após o prazo legal de 90 dias, e valerá até dezembro.
Cachaça paga 20%; avião, 6,8%
A cachaça, uma das bebidas mais consumidas pelas camadas populares, também recebeu tributação elevada. A MP fixou em 20% a alíquota sobre o destilado de cana-de-açúcar. O percentual é quase três vezes o previsto para aviões e helicópteros e supera os 16% estabelecidos para os vinhos do Porto e da Madeira.
Assim, quem comprar uma garrafa de cachaça estará sujeito a uma alíquota maior do que a aplicada a bebidas importadas associadas aos consumidores de renda elevada. A cachaça faz parte do consumo popular; os vinhos do Porto e da Madeira costumam ser consumidos por quem tem maior poder financeiro. Aqui, novamente, o pobre pagará mais imposto que o rico.
A tabela prevê 4,2% para cervejas, 8% para vinhos comuns e 16% para bebidas refrescantes com teor alcoólico inferior a 8%. Outras bebidas destiladas terão alíquota de 24%. Os percentuais variam conforme a classificação do produto, mas não segundo a renda de quem o compra.
Essa é a principal característica do imposto sobre o consumo: o Estado cobra no preço da mercadoria, sem distinguir o trabalhador que ganha um salário mínimo do empresário que recebe milhões. Uma tributação de 20% sobre a cachaça pesa muito mais no orçamento de um trabalhador de baixa renda do que no de um consumidor rico.
Barcos de recreio pagam menos
A diferença também aparece nas embarcações. Os barcos a motor terão alíquota de 12%, enquanto outras embarcações de recreio ou esporte a motor ficarão sujeitas a 7,8%. Esse último percentual é inferior não apenas ao dos cigarros e ao da cachaça, mas também ao cobrado sobre os vinhos do Porto e da Madeira.
Barcos de lazer estão fora do alcance da maioria dos cidadãos, só os ricos podem comprar. Mesmo assim, uma embarcação de recreio poderá ser tributada em percentual muito inferior ao de um maço de cigarros.
Para automóveis de passeio, a medida estabeleceu alíquota-base de 6,3%, sujeita a ajustes relacionados à eficiência energética, à potência e a outras características técnicas. Bebidas açucaradas, como refrigerantes, terão alíquota de 2,6%. A renda do comprador não entra no cálculo dessas alíquotas.
Os pobres sustentam a arrecadação
O problema não começou com a MP. No Brasil, impostos sobre bens e serviços têm peso maior na arrecadação do que os impostos diretamente cobrados sobre a renda. A tributação sobre o consumo é regressiva: uma mesma cobrança representa uma parcela maior dos rendimentos de quem recebe menos.
Um trabalhador e um banqueiro podem pagar o mesmo imposto ao comprar um produto idêntico. Para o primeiro, porém, a despesa compromete uma parte muito maior do salário. Quem precisa destinar quase tudo o que ganha à compra de mercadorias e ao pagamento de serviços acaba entregando ao Estado uma fatia proporcionalmente elevada de sua renda.
O Imposto Seletivo mantém esse mecanismo. Sua justificativa oficial é desestimular o consumo de determinados produtos, mas o efeito da cobrança não depende apenas de sua finalidade declarada. Um imposto sobre cigarros e bebidas populares será pago, em grande medida, pelos consumidores desses produtos, especialmente os mais pobres.
A cobrança anunciada não representa, necessariamente, um aumento integral de 66,7% no preço dos cigarros ou de 20% no preço da cachaça. O novo tributo substituirá o Imposto sobre Produtos Industrializados (IPI) nos itens abrangidos e, durante a transição, as alíquotas foram calculadas para preservar aproximadamente a tributação existente. Isso não elimina a desigualdade revelada pela comparação entre as taxas.
Até 31 de maio de 2027, o governo deverá enviar ao Congresso um projeto de lei com os percentuais definitivos, previstos para 2028. Portanto, as taxas publicadas nesta semana são temporárias, mas expõem a política que o governo decidiu manter durante a reforma.
Lula apresentou a reforma tributária como uma grande mudança. No entanto, preservou um mecanismo pelo qual a população trabalhadora financia o Estado ao comprar produtos de uso cotidiano, enquanto a tributação direta das grandes fortunas e dos grandes lucros permanece longe de ocupar o centro da arrecadação.
O resultado está nos números publicados pelo próprio governo: 66,7% mais R$3,50 por maço de cigarros, 20% sobre a cachaça e apenas 6,8% sobre aviões e helicópteros. O chamado Imposto Seletivo seleciona os pobres para pagar percentuais elevados sobre produtos populares, enquanto reserva percentuais muito menores para artigos de luxo.